Passer au contenu
Pendant quarante ans, le jardin a été une fierté. Puis la tondeuse est devenue lourde à pousser, l’échelle pour tailler la haie a commencé à inquiéter les enfants, et les massifs ont pris le dessus. Arrive alors la question que se posent beaucoup de familles : existe-t-il une aide pour faire entretenir le jardin d’une personne âgée ?
La réponse est en deux temps. Les aides sociales à l’autonomie, APA en tête, ne financent pas le jardinage. Mais le crédit d’impôt divise la facture par deux, même pour un retraité non imposable, et l’avance immédiate évite d’avancer la totalité. Mieux : quand un parent perçoit l’APA, c’est parfois l’enfant qui paie le jardinier qui peut bénéficier du crédit. Voici ce qu’il faut savoir, expliqué par un paysagiste dans les Hauts-de-Seine qui entretient de nombreux jardins de retraités.
Ce que vous allez apprendre
✓ Ce que financent vraiment l’APA et les caisses de retraite
✓ Pourquoi le crédit d’impôt est la principale aide au jardinage
✓ Comment un enfant peut bénéficier du crédit pour le jardin de ses parents
✓ Comment ne plus avancer le prix des passages
✓ Comment organiser un entretien adapté quand on vieillit
L’APA finance-t-elle le jardinage ?
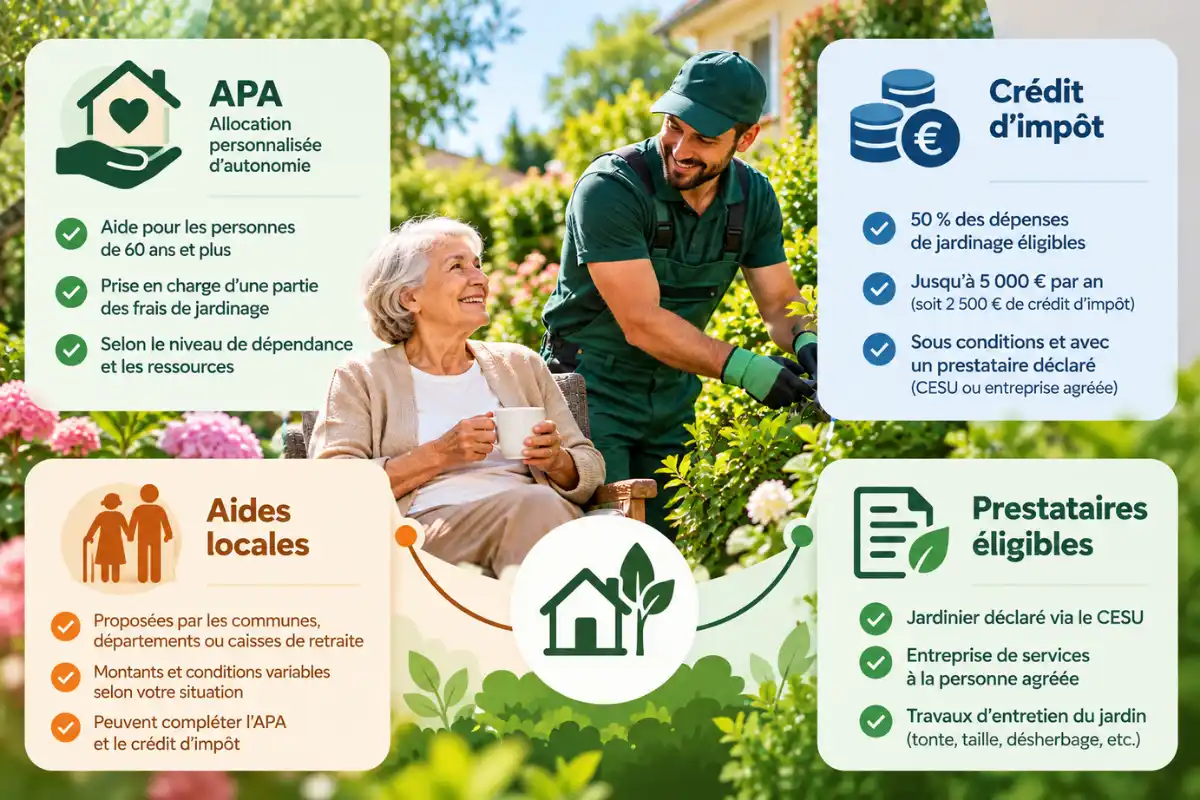
Non. L’allocation personnalisée d’autonomie, versée par le département aux personnes de 60 ans et plus en perte d’autonomie, finance un plan d’aide centré sur les actes essentiels de la vie quotidienne : intervention d’une auxiliaire de vie, portage de repas, aides techniques, téléassistance, accueil de jour. L’entretien du jardin n’en fait pas partie (voir la fiche officielle de l’APA).
Il en va de même pour le plan d’actions personnalisé proposé par les caisses de retraite aux retraités encore assez autonomes. Il peut financer jusqu’à 3 000 € par an d’aide ménagère, de courses, de repas ou de téléalarme, mais pas l’entretien du jardin. L’APA est réservée aux personnes évaluées en GIR 1 à 4 sur la grille nationale de dépendance, le plan des caisses de retraite à celles classées en GIR 5 ou 6 : les deux dispositifs se complètent sans se cumuler.
| Aide | Ce qu’elle finance | Jardinage |
|---|---|---|
| APA à domicile | Auxiliaire de vie, repas, aides techniques, accueil de jour | Non |
| Plan d’actions personnalisé des caisses de retraite | Aide ménagère, courses, repas, téléalarme | Non |
| Crédit d’impôt services à la personne | 50 % des sommes versées | Oui |
Les pistes à vérifier près de chez vous
Certains organismes proposent ponctuellement des aides qui peuvent inclure de petits travaux : caisses de retraite complémentaires en cas de difficulté passagère, certaines mutuelles, ou le centre communal d’action sociale de votre commune. Ces dispositifs varient d’un endroit à l’autre et changent souvent : le CCAS de votre mairie est le meilleur point de départ pour savoir ce qui existe localement.
Le crédit d’impôt, la vraie aide au jardinage
Faute d’aide directe, le levier principal est fiscal. Les petits travaux de jardinage réalisés par une entreprise de jardinage déclarée en services à la personne ouvrent droit au crédit d’impôt de 50 %, dans la limite de 5 000 € de dépenses par an et par foyer. Trois points comptent particulièrement pour les seniors.
- Il est remboursé même sans impôt. C’est un crédit et non une réduction : un retraité non imposable reçoit la somme par virement, l’été suivant la déclaration.
- Le plafond général augmente, pas celui du jardinage. Le plafond de 12 000 € est majoré de 1 500 € par membre du foyer de plus de 65 ans, dans la limite de 15 000 €. Mais le sous-plafond de 5 000 € propre au jardinage, lui, ne change pas.
- L’APA se déduit des dépenses déclarées. Si vous percevez l’APA pour d’autres services, son montant est indiqué à part sur la déclaration, en case 7DR, et le crédit porte sur ce qui reste à votre charge.
Quels travaux sont concernés
Le crédit couvre l’entretien courant du jardin : tonte, taille des haies et des arbustes, désherbage, entretien des massifs, ramassage des feuilles et évacuation des déchets verts qui en résultent. En sont exclus l’élagage et l’abattage des grands arbres, qui demandent des techniques et des équipements spécifiques, ainsi que la création de jardin ou la plantation d’une nouvelle haie. Pour un senior, cela tombe bien : les tâches couvertes sont précisément celles qui reviennent le plus souvent et qui deviennent les plus pénibles avec l’âge.
Exemple pour un retraité non imposable
Une tonte et une taille de haie régulières, soit 1 200 € facturés sur l’année. Le crédit d’impôt atteint 600 €, versé par virement l’été suivant, puisqu’il n’y a pas d’impôt à réduire. Le coût réel de l’entretien est donc de 600 € par an.
Vous payez le jardinier de vos parents : le crédit peut vous revenir
C’est une règle méconnue, et souvent la plus utile. Normalement, le crédit d’impôt revient à la personne qui paie les services rendus à sa propre résidence. Mais lorsque votre père ou votre mère bénéficie de l’APA, vous pouvez payer les services à la personne rendus à son domicile, jardinage compris, et déclarer ces dépenses sur votre propre déclaration pour obtenir le crédit.
Deux conditions s’appliquent : le parent doit percevoir l’APA, et la déclaration doit préciser les sommes payées par chacun, pour qu’une même dépense ne soit pas déclarée deux fois. Le plafond de 5 000 € pour le jardinage s’applique au foyer qui déclare.
| Situation | Qui déclare la dépense | Crédit |
|---|---|---|
| Le parent paie lui-même son jardinier | Le parent, même non imposable | Oui |
| L’enfant paie, le parent perçoit l’APA | L’enfant, sur sa propre déclaration | Oui |
| L’enfant paie, le parent ne perçoit pas l’APA | Personne | Non |
Exemple : un fils règle 1 500 € par an pour l’entretien du jardin de sa mère, bénéficiaire de l’APA. Il déclare cette somme sur sa propre déclaration, en précisant qu’il s’agit de services rendus au domicile de sa mère, et obtient 750 € de crédit d’impôt. Sa mère, de son côté, ne déclare pas ces dépenses.
Dans le troisième cas, il vaut mieux que le parent règle lui-même les factures, quitte à ce que la famille l’aide autrement : il conserve ainsi le crédit, qui lui est versé même s’il n’est pas imposable. Le détail de la démarche figure dans notre guide pour déclarer ces dépenses. Si la maison de vos parents est vide, après une entrée en établissement par exemple, la question se pose autrement : voir notre article sur la maison inoccupée d’un parent.
À retenir
L’APA et les caisses de retraite ne financent pas le jardinage. La vraie aide est le crédit d’impôt de 50 %, versé même aux retraités non imposables, et que peut aussi obtenir l’enfant qui paie le jardinier d’un parent bénéficiaire de l’APA. Avec l’avance immédiate, il n’y a plus rien à avancer.
Ne plus avancer la facture avec l’avance immédiate
Pour une petite pension, attendre l’été suivant pour récupérer la moitié de plusieurs factures pèse lourd. C’est souvent ce qui pousse à renoncer à un entretien régulier, ou à payer quelqu’un au noir. L’avance immédiate règle ce problème : l’entreprise inscrit son client auprès de l’URSSAF, déclare chaque passage, et le client ne paie que la moitié du montant. Les 600 € de l’exemple précédent sont alors réglés au fil de l’année, sans rien avancer. Pour les enfants qui suivent les comptes d’un parent, c’est aussi plus lisible : chaque facture indique directement ce qui reste à payer, sans calcul à refaire au printemps.
Le dispositif existe aussi pour ceux qui emploient directement un jardinier et souhaitent payer en CESU, via l’option Cesu+ de l’URSSAF. Dans les deux cas, l’inscription est faite une fois pour toutes.
Organiser l’entretien d’un jardin quand on vieillit
Au-delà du financement, quelques choix simples rendent le jardin plus facile à vivre, et plus sûr :
- Préférer des passages réguliers aux gros chantiers. Une tonte toutes les deux ou trois semaines en saison et deux tailles de haie par an coûtent moins cher qu’une remise en état après un été d’abandon.
- Confier ce qui demande une échelle. La taille des haies hautes et des arbustes est la première cause de chute au jardin. C’est la tâche à déléguer en priorité.
- Garder ce qui fait plaisir. Un massif, quelques pots, un potager surélevé : l’entretien délégué n’oblige pas à renoncer aux gestes que l’on aime.
- Prévoir un interlocuteur unique pour la famille. Quand les enfants vivent loin, un seul contact qui connaît le jardin et rend compte des passages simplifie tout.
- Penser au contrat à l’année. Un contrat d’entretien à l’année fixe le calendrier et le budget une fois pour toutes, sans démarches répétées.
Dans le sud des Hauts-de-Seine, de Fontenay-aux-Roses à Sceaux, Antony ou Clamart, beaucoup de pavillons sont habités depuis des décennies par des retraités qui souhaitent rester chez eux. Sierra Verde y intervient régulièrement et propose un jardinier à domicile près de chez vous, avec des passages réguliers adaptés à chaque jardin.
Méfiance face au démarchage
Les personnes âgées sont la cible privilégiée de faux jardiniers et élagueurs qui sonnent à la porte, proposent une intervention immédiate à bas prix, puis réclament une somme bien supérieure une fois le travail fait. Quelques réflexes protègent : ne jamais accepter de travaux le jour même d’un démarchage, exiger un devis écrit avec les coordonnées complètes de l’entreprise, ne rien payer d’avance en espèces, et en parler à un proche avant de signer. Une entreprise sérieuse ne se vexe jamais d’un délai de réflexion.
Un jardin entretenu, sans effort et sans avance de frais
Passages réguliers, compte rendu à la famille si vous le souhaitez, crédit d’impôt et avance immédiate : nos jardiniers s’adaptent à votre rythme.
Trouver un jardinier à domicileQuestions fréquentes
Non. L’allocation personnalisée d’autonomie finance les aides liées aux actes essentiels de la vie quotidienne, comme une auxiliaire de vie ou le portage de repas. L’entretien du jardin n’en fait pas partie. Le principal levier reste le crédit d’impôt de 50 %.
Il n’existe pas d’aide nationale dédiée au jardinage. Le crédit d’impôt de 50 % pour les services à la personne constitue la principale aide, complétée par l’avance immédiate. Le CCAS de la commune peut fournir des informations sur d’éventuelles aides locales.
Oui. C’est un crédit d’impôt : il est versé par virement à ceux qui ne paient pas d’impôt. Il suffit de déclarer les dépenses de jardinage l’année suivante.
Oui, si le parent perçoit l’APA. L’enfant qui paie les services rendus à son domicile peut déclarer ces dépenses et obtenir le crédit d’impôt, en précisant les sommes payées par chacun. Sans APA, mieux vaut que le parent paie lui-même pour conserver le crédit.
Le plafond général de 12 000 € est majoré de 1 500 € pour chaque membre du foyer âgé de 65 ans ou plus, jusqu’à 15 000 €. Le plafond propre au jardinage reste en revanche fixé à 5 000 € par an.
Oui, grâce à l’avance immédiate. L’entreprise déclare chaque passage à l’URSSAF et la personne ne règle que la moitié de la facture, sans attendre le remboursement de l’année suivante.
Une entreprise déclarée en services à la personne, installée à proximité. Sierra Verde, basée à Fontenay-aux-Roses, entretient les jardins de retraités dans le sud des Hauts-de-Seine, avec crédit d’impôt et avance immédiate.